2026-09-29 09:44:24来源:云酒说 阅读量:2
在中国威士忌的产业版图上,千岛湖是后来者,也是加速者。
自2022年首个威士忌项目落地,四年间,淳安从零基础进入国内威士忌产区第一梯队。到2026年,淳安已集聚6家酒厂,总投资约42亿元,设计总产能2.03万吨/年,全面达产后预计年产值80亿元,成为国内威士忌生产企业集中的区域之一。
这背后,是“一湖一洞”的自然禀赋,是“无旅游不威士忌”的产业设计,是团体标准、产区标识的制度供给,更是一种愿意用时间换风味的产业耐心。
但产区概念的提出,只是起点。千岛湖能否真正成为“东方斯佩塞”?答案,仍在时间深处。
差异化坐标:千岛湖的风土底牌
将千岛湖置于中国威士忌四大产区的坐标系中,其位置的特殊性才真正显现。
邛崃是产能底座——全国约80%的威士忌原酒产自邛崃,桶陈量占全国的85%以上,储酒超60万桶。它嵌入了一个成熟的白酒供应链网络,角色是规模化的原酒供应者;峨眉山是巨头试验场——保乐力加叠川与郎酒高桥同山布局,叠川2024年斩获ISC世界威士忌组别金奖,验证了中国风土能否支撑高端产品;大理是文化叙事者——帝亚吉欧云拓以低纬高原为风土标签,大理将“打造威士忌之城”写入“十五五”规划,用文化气质和制度先行构建产区认同。
千岛湖的定位则极为独特。它既没有邛崃的产能规模,也没有峨眉山的巨头组合,更没有大理的文旅底气。但千岛湖在四年窗口期内完成了一件其他产区尚未做到的事情:将产区从企业行为升级为制度行为,将风土从叙事升级为可验证的工艺变量。
威士忌是风土的产物。水源品质、气候条件、熟成环境,这三个变量直接决定了酒厂的天花板。千岛湖的竞争力,首先来自不可复制的自然禀赋。这里拥有178亿立方米Ⅰ类优质水体,水质常年达国家Ⅰ类标准,矿物质含量极低——这正是威士忌酿造公认的理想软水基底;森林覆盖率高达77.8%,环湖微生态构成天然调温系统,年均气温不到18℃。
但真正让千岛湖与众不同的,是“洞”。
淳安独有的山体矿洞资源,破解了亚热带威士忌酿造的一个核心痛点。在南方高温、高湿环境下,威士忌陈年时天使分享率过高,导致酒体损耗严重。而淳安山体矿洞内常年保持恒温15℃-18℃、平均湿度约70%,年蒸发率可控制在2%-5%,接近苏格兰传统酒窖的水平。更关键的是,洞内独特的原生微生物集群,还能推动酒体二次风味发酵,形成苏格兰传统酒窖无法复制的风味辨识度。
中国酒业协会秘书长何勇表示:“风土不是配料表,而是酿酒师、橡木桶、时间与土地反复‘协商’的产物,无法预制,只能缓慢生长。”
“好水+天然洞藏”的组合,为这种“协商”提供了绝佳场所。但风土不能只靠故事,它需要被实验和数据反复验证。千岛湖能否将这份禀赋转化为杯中可辨识、可复现的风味坐标,取决于接下来几年里,产区政府、企业与科研机构能否用扎实的实验数据,为“千岛湖风味”写下第一份经得起盲品检验的注脚。
四年六厂:加速度背后的集群逻辑
如果说风土是产区的基础,那么,产业集群则是产区的骨架。
千岛湖威士忌产区虽起步晚,但动作快。2022年,千岛湖引进第一个威士忌项目;截至目前,其已集聚6家威士忌酒厂——淳岸、淳之谷、千岛金久、隐象、万季、威谷。
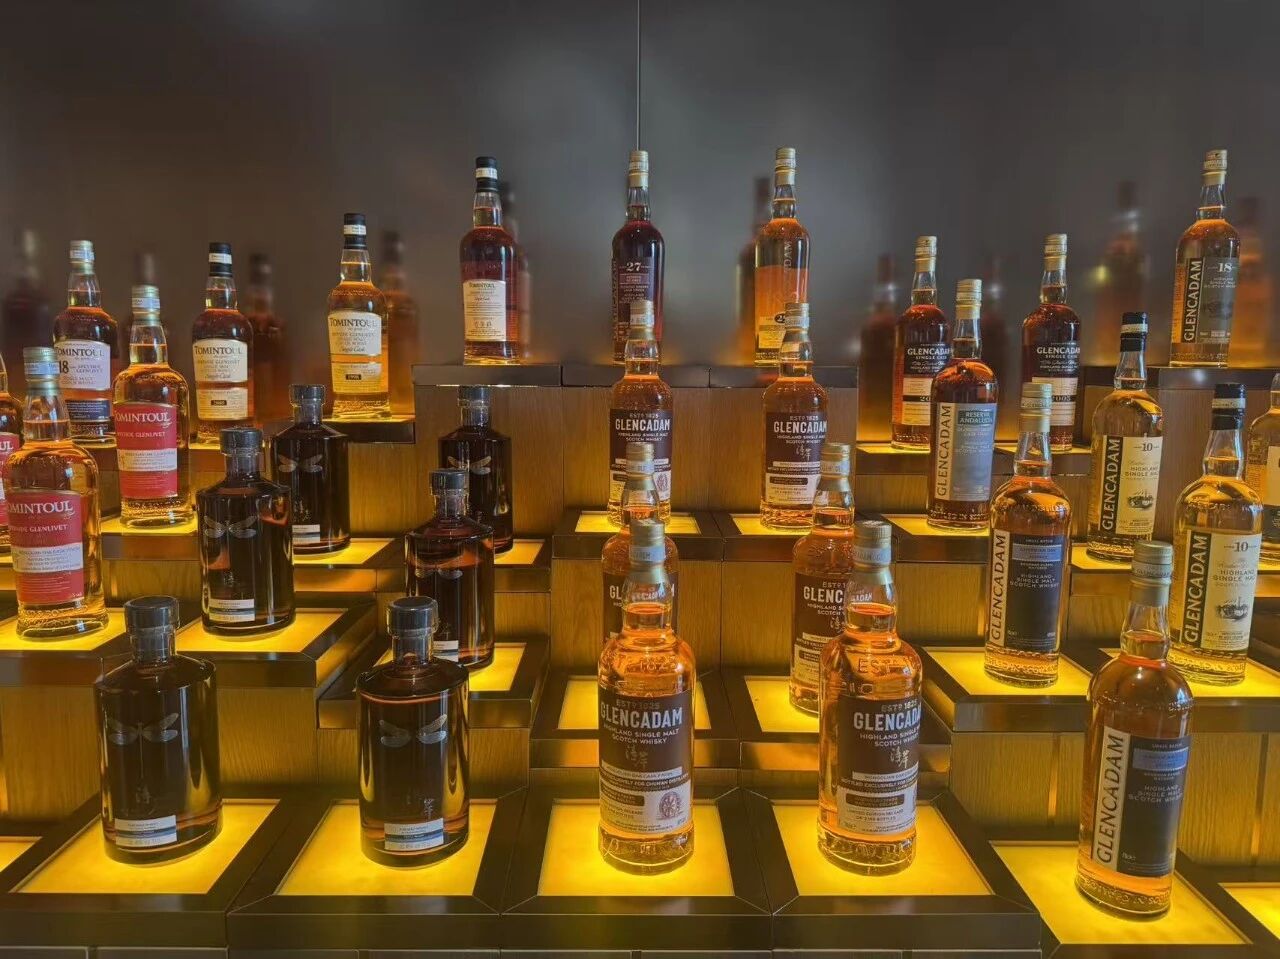
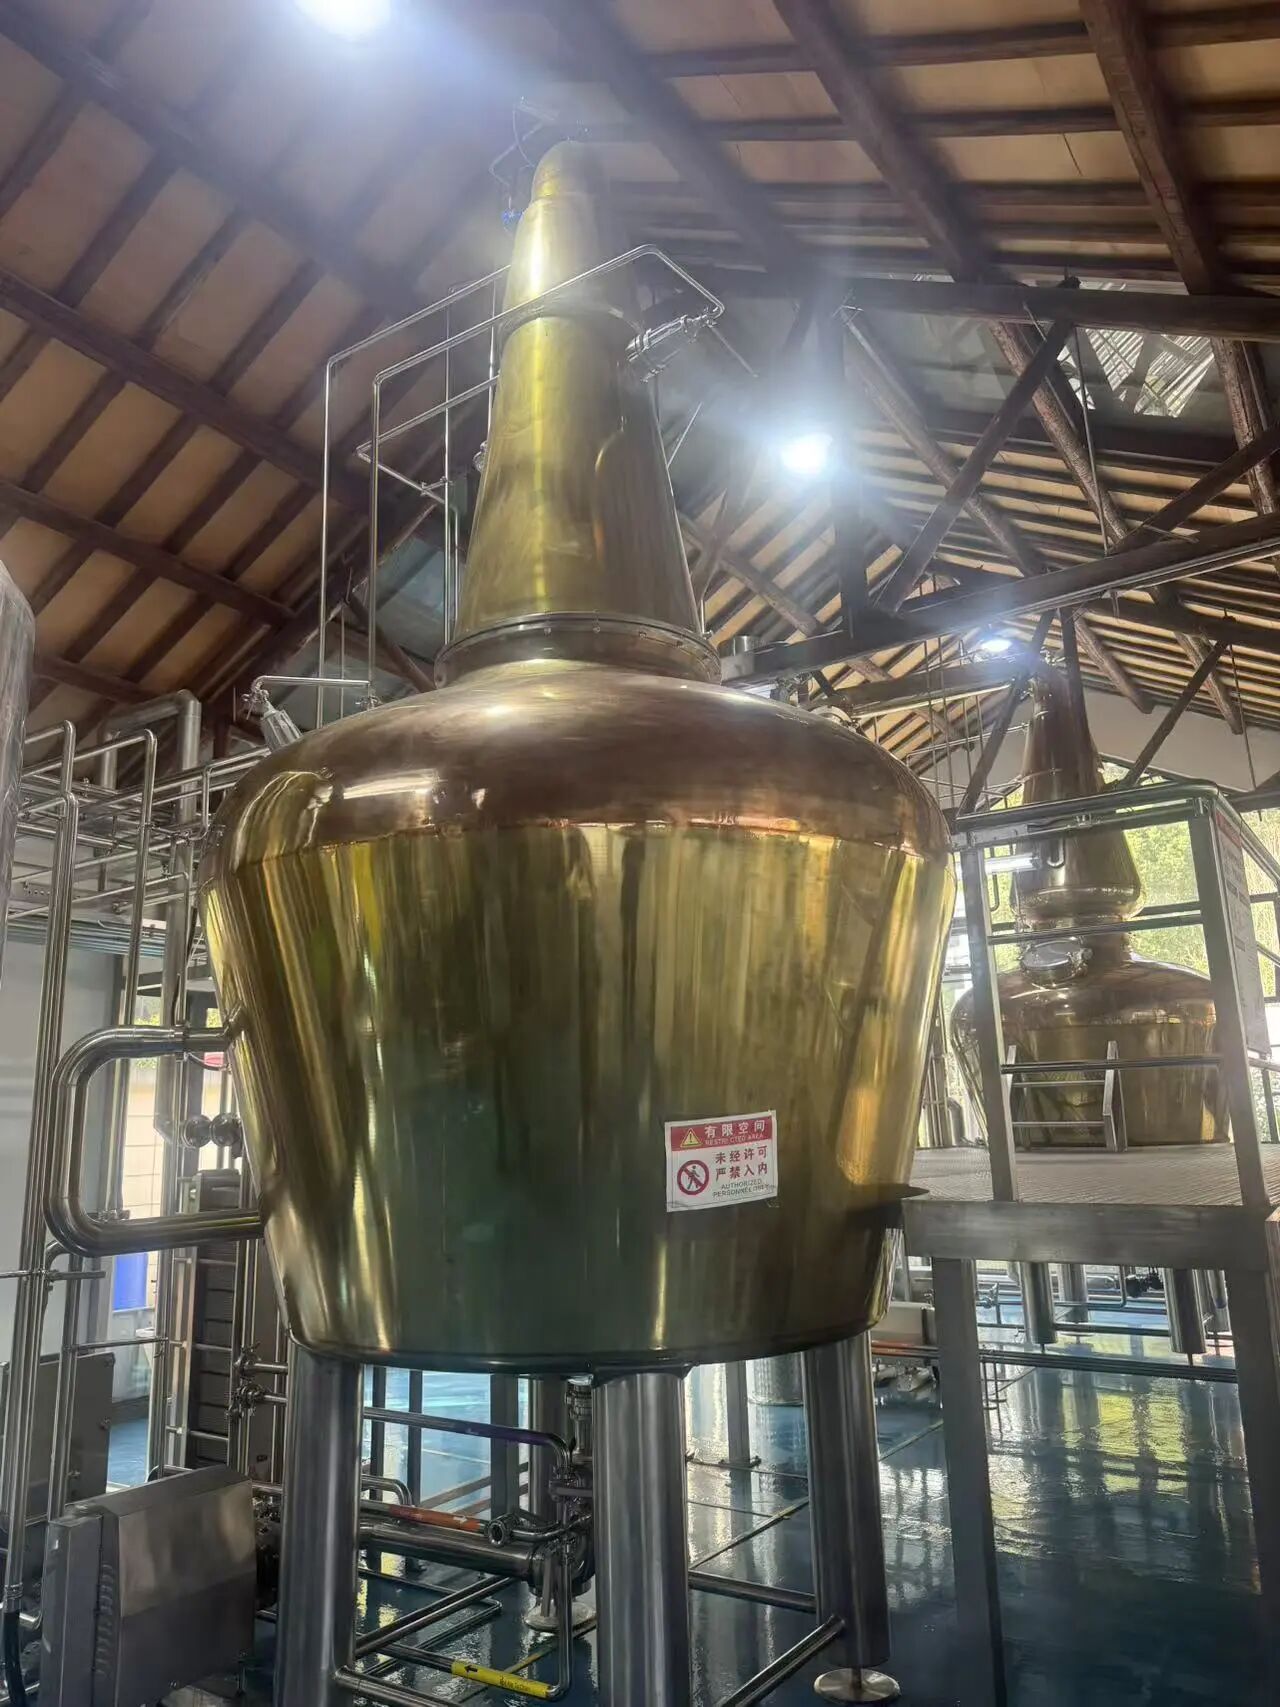
四年时间,从零基础到6家酒厂,这个速度在全国威士忌产区中是非常快的。更重要的是,6家酒厂形成了差异化的产业生态:淳岸是英国奥歌诗丹迪集团在英国本土以外唯一布局的单一麦芽酒厂,走“苏格兰工艺+千岛湖风土”路线;淳之谷是本土最早投产的规模化酒厂,两款核心产品已斩获IWSC和旧金山世界烈酒大赛金奖;千岛金久由台湾花瑞投资,主打调和威士忌与金酒,利用旧火柴厂改造而成;隐象威士忌庄园走庄园化路线,规划集酿造、储存、艺术酒店于一体的工旅综合体;万季引进苏格兰福赛斯全套设备,请来从业超过40年的苏格兰酿酒师把关;威谷则以本土企业技改身份入局。
政策层面的推动力度同样罕见。2025年,淳安出台《打造中国威士忌千岛湖产区工作方案(2025-2027年)》,明确“强龙头、补链条、聚集群”思路。淳安还立下“无旅游不威士忌”的招商门槛,要求所有入驻企业必须配套工业旅游属性,将时间劣势转化为体验优势。
为产区立标:千岛湖的制度实验
产业集聚只是第一步。真正的产区化,需要制度框架来托底。
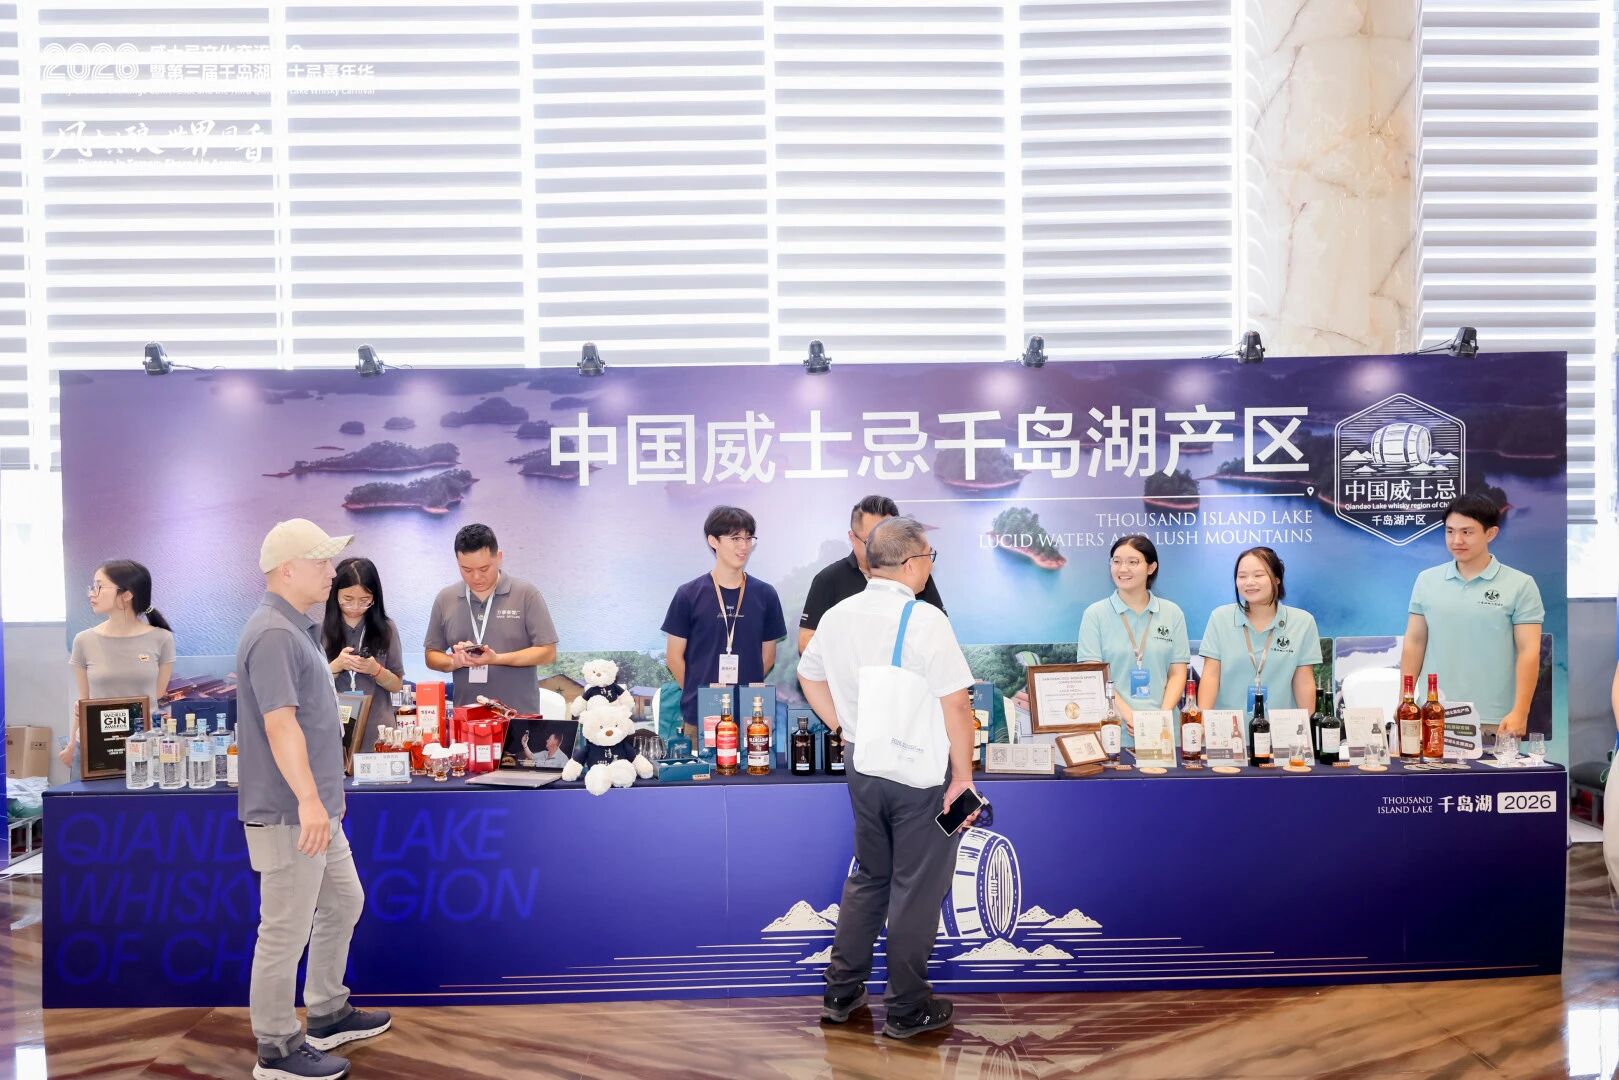
在9月19日举行的2026年威士忌文化交流大会暨第三届千岛湖威士忌嘉年华上,淳安发布的《中国威士忌千岛湖产区团体标准》,是国内首个以“产区”命名的威士忌制度文件。相比国标,该团标定位为“地域进阶型高端标准”,新增了生态环境、产业集群、人才配置、产业链配套、产区成熟度、标志溯源监管等六大维度的管控要求。
具体而言,团标将水源、海拔、气温、湿度、降雨量等自然风土条件列为硬性准入门槛,明确酿造原水的硬度、镁离子等关键指标,划定适宜威士忌熟成的专属气候参数。以单一麦芽威士忌为例,糖化、发酵、蒸馏等全部核心工序必须在淳安县域同一工厂完成,杜绝了“拉原酒来灌装贴牌”的可能。团标还设定了产业集群准入条件:入驻蒸馏企业≥5家,配套橡木桶经营主体≥1家,专属仓储设施5家以上,产业体验中心5家以上。
“该团体标准对先行者形成了多方面的硬性约束。”淳之谷威士忌酒业有限公司董事长徐昊表示,“准入门槛、全链管控、集群准入、双重认证——只有通过认证的企业,才能使用‘千岛湖威士忌’的产区标识。”
产区标识的发布同样值得关注。标识以“山水酝酿,湖岛长香”为设计理念,采用六边形徽章造型,中心以橡木酒桶为主体元素,结合远山岛屿景观,呼应国际烈酒产区认证体系的视觉特征。未来,淳安将推动产区标识在合规企业产品、产业场景、文旅场景全域推广应用。
更深层地看,这是产区品牌从“公共品”走向“可经营资产”的关键一步。这套制度设计,使“千岛湖威士忌”从一个地理描述,转变为有门槛、有监管、有退出路径的品牌资产。
工旅融合:不是选择,而是现金流策略
想要理解千岛湖的工旅融合,需要先理解威士忌的经济学。
威士忌是一个现金流极度前置、收入极度后置的生意。建厂需要资本,蒸馏需要原料和人工,桶陈需要仓储和时间——而收入,往往要等三年、五年甚至更久之后才能实现。对于新建的酒厂而言,前三年到五年,是纯粹的现金流出期。
千岛湖淳岸威士忌酒厂董事、创始人黄华宇对此有着清醒的认识。他回顾了自己近三十年的烈酒从业经历,提出一项关键观察:台湾威士忌市场的爆发,很大程度在于1990年代留学海外的中产一代在十八年后成为消费主力。他推算,中国2010年前后的留学潮,将在2028年前后催生类似的消费拐点。
但在拐点到来之前,酒厂靠什么活下去?
工旅融合提供的是一条现金流路径。淳岸体验中心以78元的套票价格向公众开放,包含90分钟导览、沉浸式光影体验和四款威士忌产品品鉴。这是一个可以被量化的收入来源——门票、餐饮、酒桶预售、会员俱乐部,构成了酒厂在瓶装酒上市前的现金流组合。
“我们把苏格兰威士忌的52种风味进行中国化,做成了20种‘五行’,消费者通过这样的‘五行’,会觉得威士忌非常亲切,就在我们身边。”黄华宇的这番话,指向的是一种消费教育策略:在酒液尚未成熟之前,先用体验建立消费者对产区和品牌的认知。
“工旅融合是千岛湖基于自身资源禀赋做出的一条值得借鉴的‘必经之路’。”徐昊表示。淳之谷正在建设主题酒店和景观公园,拥有76间客房,旨在将消费者参观从短暂的打卡延伸为深度的停留。“这两个项目共同形成了一条‘从麦芽到酒店’的完整体验链,使酒厂本身成为一个可参观、可品鉴、可消费、可住宿的旅游目的地。”
千岛湖把“无旅游不威士忌”设为招商硬门槛,表面上是一种产业定位,但深层逻辑是现金流管理。在一个时间无法被压缩的行业里,工旅融合是唯一可以“用今天的时间换今天的收入”的路径。
但这条路径也存在局限。英维利思投资公司合伙人李奥直言,国外威士忌酒厂的旅游业务毛利约为35%,陈年酒B2B的销售毛利约为30%,而新酒B2B的毛利在第八年后可能降至2%——因为小酒厂的生产成本远高于大型酒厂的新酒售价。这意味着,旅游和体验带来的现金流虽然可以维持企业生存,却无法替代瓶装酒的利润。真正的回报,仍然要等桶里的酒成熟。
从集群到产区,千岛湖未来的四重路径
千岛湖产区的下一阶段,核心命题是完成从物理集群到认知产区的跃迁。这一跃迁,需要穿越四重路径。
第一,风土的验证窗口。目前,千岛湖大多数威士忌酒厂的首批原酒入桶不过两三年,尚无带年份声明的成品酒。千岛湖的“一湖一洞”叙事能否成立,最终取决于2028年-2029年首批成品酒上市后的盲品检验结果。洞内微生物对风味的实际影响、洞藏熟成与常规仓储的风味差异曲线、千岛湖软水在成品酒中的可辨识度——这些问题都需要用数据和产品来回答。风土叙事在前,验证在后,窗口期就在未来三年。
第二,供应链的自主边界。目前,千岛湖产区的核心原料和设备高度依赖进口:大麦来自欧洲和澳洲,蒸馏设备来自苏格兰福赛斯,橡木桶来自欧美。淳安已引进富勒生物橡木桶配套项目,年产3万个橡木桶;本土大麦种植正在试验阶段。但供应链自主不是要求全部本地化,而是关键环节的本地要素影响可验证。如果千岛湖的洞藏环境对酒体产生了独特影响,那么,这种影响能否在供应链层面被放大和强化,将决定产区风味辨识度的可持续性。供应链自主的本质,是在全球采购与本地要素之间建立清晰的因果链条。
第三,从产区标识到消费认知。团体标准和产区LOGO解决了“如何定义产区”的制度问题,但消费者不会因为一份团标就记住千岛湖。产区的灵魂不在标准文件里,而在杯中酒被反复品饮后形成的集体记忆。苏格兰斯佩塞的“优雅果香”标签花了一百多年才建立起来,千岛湖需要找到更高效的路径。一个可能的切入点是中式餐酒搭配,使产区的认知锚点从抽象的风土概念,变成了具体的味觉经验。
第四,生态约束下的路径选择。千岛湖是浙江唯一的特别生态功能区,“零污水入湖”是刚性约束。威士忌酿造的废水处理、施工期的生态管控,都是在严苛的环保框架下进行的。这对产业的可持续发展是好事,但也意味着,产能扩张和运营灵活性受到刚性限制。千岛湖必须走高附加值、高体验密度、高品牌溢价的路线。这恰恰与工旅融合的逻辑一致,但也意味着,产区的天花板更多取决于品牌价值而非产量规模。生态约束不是千岛湖的短板,而是其选择差异化路径的底层逻辑。正因为产能不能无限扩张,才必须让每一瓶酒都承载着不可替代的风味价值。
威士忌产区的竞争,最终比的不是谁的标准写得更好,而是谁能在杯子里交出答案。
不可复制性来自风土、来自制度、来自人才,但最终来自时间,来自一批又一批经过完整陈酿周期、被市场和消费者反复验证的酒液。风土可以被描述,制度可以被设计,但风味无法预制,共识无法加速。
千岛湖已经走完了从零到一的第一步:有了酒厂,有了标准,有了产区意识;而从一到十的路,则取决于三五年后,当首批带有年份声明的千岛湖威士忌真正到达消费者手中时,他们能否在品尝一口之后说出:“这是千岛湖的味道。”
桶里的酒还在沉默地陈年。中国威士忌产区之间的竞争,才刚刚开始。